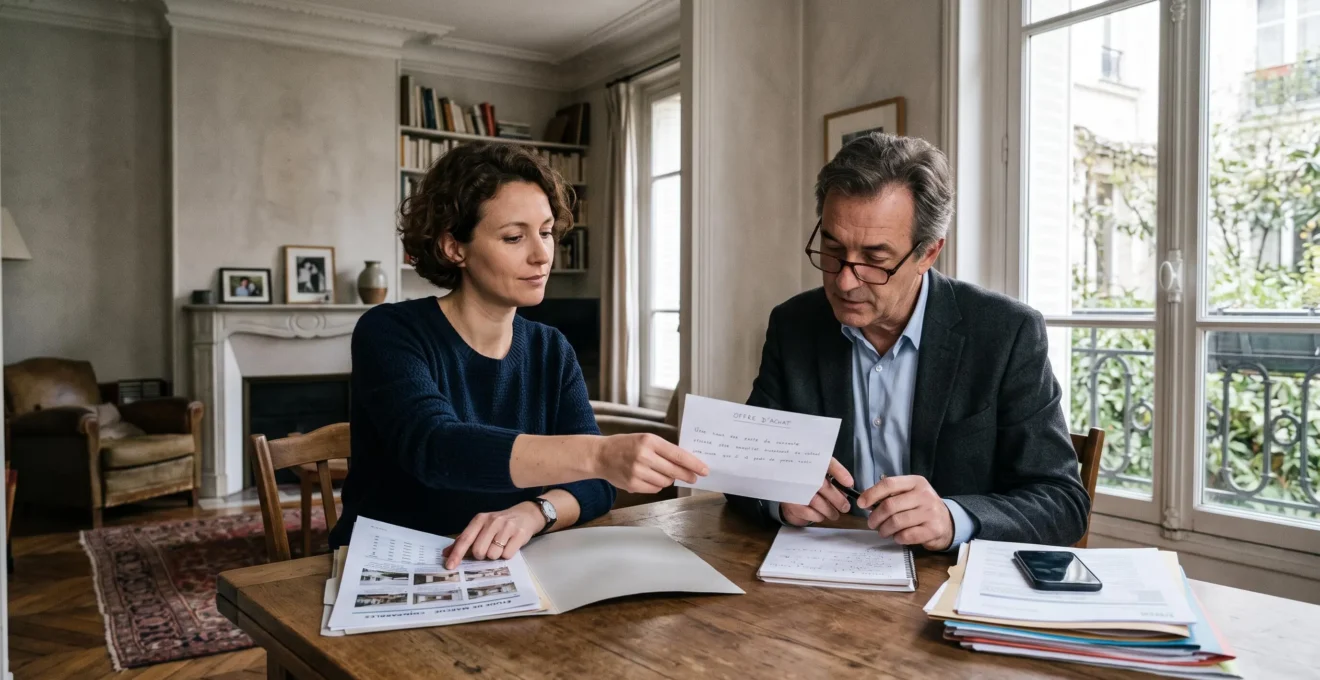
Négocier un prix immobilier ne consiste pas simplement à proposer moins que le montant affiché. Pour obtenir une concession sans détériorer la relation avec le vendeur, l’acquéreur doit démontrer que son offre repose sur une évaluation cohérente du bien, de son état et du marché local.
Les arguments les plus convaincants sont ceux que le vendeur peut vérifier : transactions comparables, devis de travaux, diagnostics techniques ou charges prévisibles. La solidité du financement, le calendrier de réalisation et la qualité de la communication peuvent également influencer sa décision.
Une négociation efficace exige toutefois de préserver deux équilibres. Le premier concerne le prix : ne pas payer au-delà de la valeur acceptable pour son projet. Le second concerne la relation : éviter une confrontation qui ferait perdre toute possibilité d’accord. Une remise importante peut être justifiée sur un logement surévalué, tandis qu’une remise modeste peut être irréaliste pour un bien rare proposé à un prix déjà cohérent.
Les principes d’une négociation immobilière crédible
- Construire son offre à partir de ventes conclues, de défauts vérifiables et de dépenses chiffrées, plutôt que d’un pourcentage décidé à l’avance.
- Prouver sa capacité à financer l’achat sans dévoiler prématurément son budget maximal.
- Savoir conclure lorsque le bien répond aux critères essentiels et que le gain supplémentaire devient inférieur au risque de perdre l’opportunité.
- Pourquoi une remise demandée sans justification ferme-t-elle souvent la négociation ?
- Comment justifier une offre 5 % sous le prix demandé avec des arguments concrets ?
- Baisse de prix ou mobilier inclus : quelle concession négocier en priorité ?
- Quelles erreurs de négociation révèlent trop vite votre budget maximal au vendeur ?
- Quand faut-il arrêter de négocier pour ne pas perdre un bien réellement adapté ?
- Pourquoi ajouter 10 % au prix estimé peut-il ralentir fortement une vente ?
- Que demander lors d’une seconde visite avant de préparer une offre d’achat ?
- Que vérifier avant de signer un contrat immobilier pour éviter un engagement mal compris ?
Pourquoi une remise demandée sans justification ferme-t-elle souvent la négociation ?
Une remise demandée sans justification peut fermer la négociation parce que le vendeur y voit une contestation de la valeur de son logement plutôt qu’une proposition argumentée. Faute de références objectives, il peut considérer que l’acheteur cherche uniquement à obtenir un avantage financier et refuser de poursuivre les échanges, même lorsqu’une discussion sur le prix aurait été possible.
Pour un propriétaire particulier, le prix demandé ne représente pas toujours une simple valeur de marché. Il peut intégrer le souvenir du prix d’acquisition, des travaux réalisés, des années passées dans le logement ou l’avis de proches. Ces éléments n’établissent pas sa valeur économique, mais influencent parfois la manière dont le vendeur reçoit une offre.
Lorsqu’un acheteur annonce une remise importante sans expliquer son calcul, le vendeur doit lui-même chercher les raisons qui pourraient justifier cet écart. Cette situation favorise une réaction défensive. À l’inverse, une proposition accompagnée de données comparables et de coûts identifiés permet de discuter de critères concrets.
Il faut distinguer l’offre d’ouverture, qui peut laisser une marge de discussion, de l’offre ferme, qui traduit un montant réellement acceptable pour l’acheteur. Une première proposition basse n’est pas nécessairement maladroite. Elle le devient lorsqu’elle paraît déconnectée du marché et qu’aucun raisonnement ne permet de la soutenir.
L’agent immobilier joue également un rôle dans la qualité des échanges. Chargé d’accompagner la vente dans le cadre de son mandat, il peut expliquer au vendeur les raisons d’une proposition. Un dossier sérieux facilite cette présentation. Cela ne signifie toutefois pas qu’il dispose d’un droit général de dissimuler arbitrairement une offre.
Avant de transmettre une proposition, l’acquéreur peut appliquer un test en trois points :
- Marché : quelles transactions réellement conclues soutiennent le prix proposé ?
- État du bien : quels défauts ou travaux documentés modifient sa valeur ?
- Conditions de vente : quelles contraintes vérifiées du vendeur permettent de proposer un accord pertinent ?
Si ces trois catégories ne fournissent aucun élément défendable, mieux vaut compléter l’analyse plutôt que proposer immédiatement un montant arbitraire.
Le vendeur n’est pas obligé d’accepter le raisonnement de l’acheteur. L’objectif est de lui donner une raison sérieuse d’étudier l’offre, sans transformer une différence d’évaluation en conflit personnel.
Comment justifier une offre 5 % sous le prix demandé avec des arguments concrets ?
Pour justifier une offre 5 % sous le prix affiché, il faut démontrer que le montant proposé correspond à la valeur du bien après prise en compte du marché local et des dépenses nécessaires. Le taux de 5 % ne constitue ni une norme ni un droit à négocier : sa pertinence dépend du prix initial, de la concurrence et des caractéristiques du logement.
La première étape consiste à rechercher des transactions comparables, en privilégiant les ventes conclues plutôt que les annonces encore disponibles. Le service public Demande de valeurs foncières (DVF) permet de consulter des transactions enregistrées et certaines caractéristiques des biens.
Ces références doivent être sélectionnées avec méthode. Un appartement rénové, lumineux et bénéficiant d’un extérieur ne se compare pas directement à un logement sombre, sans ascenseur ou nécessitant d’importantes réparations. Il faut également tenir compte de la date des transactions et du fait que la base ne renseigne pas complètement l’état intérieur. Le service DVF ne couvre pas le Bas-Rhin, le Haut-Rhin, la Moselle ni Mayotte.
Le deuxième argument concerne les travaux. Un diagnostic signalant une anomalie ou une visite révélant une dégradation peut justifier une vérification technique, puis un devis. Un coût prévisionnel documenté est plus solide qu’une affirmation générale sur la vétusté du logement.
Exemple pédagogique : construire une remise de 5 %
Dans ce scénario entièrement hypothétique, un appartement est proposé à 300 000 €. L’acquéreur envisage une offre à 285 000 €, soit 15 000 € de moins.
Son dossier comprend plusieurs ventes comparables qu’il a analysées, ainsi que des devis concernant les travaux nécessaires. Si ces éléments conduisent effectivement à une valorisation proche de 285 000 €, ils peuvent soutenir l’offre. En revanche, le simple fait de disposer de devis totalisant 15 000 € ne prouve pas automatiquement que le prix de marché doit diminuer du même montant.
Les arguments gagnent à être présentés dans un ordre précis : d’abord les ventes de référence, ensuite les différences objectives entre les logements, enfin les coûts futurs. Le vendeur peut ainsi comprendre le calcul sans avoir l’impression que chaque imperfection devient un prétexte à réduction.
Les jugements de goût, les rumeurs sur un quartier ou les déclarations générales concernant une crise immobilière sont moins défendables. Ils mélangent préférences individuelles et valeur économique sans établir de lien vérifiable avec le montant proposé.
La formulation doit rester ouverte :
« Mon offre tient compte des transactions comparables relevées dans le secteur et des travaux identifiés dans les devis joints. Elle est établie à ce montant sur cette base. Une discussion reste possible si certains éléments techniques ou certaines conditions de la vente permettent de revoir cette évaluation. »
Cette formulation est un exemple de message, non une citation issue d’une source externe. Elle préserve une marge de négociation sans annoncer le budget maximal.
Une proposition écrite identifiant précisément le bien, le prix et sa durée de validité permet de formaliser la discussion. Il convient néanmoins de la relire attentivement : en France, une offre acceptée peut engager l’acquéreur, sous réserve des protections légales applicables.
Un dossier argumenté ne garantit pas l’acceptation du vendeur. Il rend toutefois la contre-proposition plus facile à analyser et permet à l’acquéreur de défendre son prix sans multiplier les concessions improvisées.
Baisse de prix ou mobilier inclus : quelle concession négocier en priorité ?
La baisse du prix immobilier doit généralement être examinée en priorité lorsqu’elle améliore réellement l’équilibre financier du projet. Le mobilier inclus peut ensuite devenir une concession complémentaire, notamment si le vendeur n’en a plus l’utilité. Le choix dépend de la valeur des meubles pour l’acheteur, de leur coût pour le vendeur et de leur traitement contractuel.
Une réduction du prix d’acquisition diminue directement la somme consacrée au bien. Elle peut aussi modifier les frais liés à l’achat et le financement nécessaire. Obtenir du mobilier sans diminution du prix immobilier ne produit pas le même résultat : cela évite éventuellement certaines dépenses d’installation, à condition que les équipements soient utiles et en état satisfaisant.
Pour comparer ces concessions, trois critères permettent de décider :
| Critère | Baisse du prix | Mobilier inclus |
|---|---|---|
| Valeur pour l’acheteur | Économie directe sur l’acquisition | Dépense d’équipement potentiellement évitée |
| Coût pour le vendeur | Diminution du produit de la vente | Perte de meubles et éventuelle économie de déménagement |
| Effet sur la discussion | Remise en question explicite du prix | Concession parfois plus simple à accepter |
| Vigilance | Répartition du prix et des frais | Inventaire, état et valeur réelle des objets |
Sur le plan fiscal, les meubles meublants peuvent, sous certaines conditions, être individualisés par rapport à la partie immobilière dans le calcul des droits de mutation. Les explications des Notaires de France sur la déduction du mobilier soulignent notamment l’importance d’une liste détaillée et d’une valorisation tenant compte de la vétusté.
Cette distinction ne permet pas d’attribuer artificiellement une valeur élevée aux meubles. Tous les équipements ne sont pas assimilables à des meubles détachables, et le traitement applicable doit être validé avec le notaire. Les éventuelles conséquences sur le financement bancaire doivent aussi être examinées avec l’établissement prêteur.
Sur le plan stratégique, demander simultanément une réduction importante et de nombreux meubles peut compliquer l’échange. Il est souvent plus lisible de discuter d’abord du prix, puis d’évoquer le mobilier si le vendeur formule une contre-proposition.
Par exemple, un vendeur qui refuse une dernière baisse peut accepter de laisser des équipements qu’il ne souhaite pas transporter. Cette possibilité est une hypothèse de négociation, non une garantie sur le comportement des vendeurs.
Enfin, la concession doit être écrite. Un inventaire annexé à l’avant-contrat, précisant les meubles concernés et leur valorisation lorsqu’elle est nécessaire, réduit le risque de désaccord au moment de la remise des clés.
La meilleure concession n’est pas nécessairement celle qui paraît la plus importante pendant la discussion. C’est celle qui améliore concrètement le coût total du projet, sans ajouter d’incertitude contractuelle.
Quelles erreurs de négociation révèlent trop vite votre budget maximal au vendeur ?
Les erreurs les plus fréquentes consistent à annoncer son enveloppe maximale, à augmenter trop rapidement ses contre-propositions ou à transmettre des informations financières plus détaillées que nécessaire. Dès que le vendeur connaît précisément la somme que l’acquéreur peut mobiliser, il peut concentrer la discussion sur ce plafond plutôt que sur la valeur objective du logement.
La distinction essentielle concerne la solvabilité et le budget maximal. Le vendeur a un intérêt légitime à vérifier que l’acquisition est réalisable. Cela ne signifie pas qu’il doit connaître, dès la négociation, l’intégralité de la capacité d’emprunt ou de l’épargne de l’acheteur.
Une attestation adaptée au projet peut contribuer à crédibiliser une offre. Elle ne garantit toutefois pas que le financement sera définitivement obtenu : la banque reste chargée de l’instruction et de l’émission éventuelle de l’offre de prêt.
Trois comportements affaiblissent particulièrement la position de l’acheteur :
- Annoncer spontanément qu’il peut payer sensiblement plus que le montant proposé.
- Relever son prix à chaque échange sans avoir reçu de nouvel argument ou de concession en retour.
- Autoriser une diffusion trop large de documents bancaires révélant une capacité de financement sans rapport avec l’offre.
La transmission d’informations à un courtier ou à un professionnel chargé du financement peut naturellement exiger un dossier complet. L’enjeu n’est pas de cacher des données nécessaires à la banque, mais de distinguer les destinataires et les besoins d’information.
Un agent immobilier peut demander : « Quelle est votre enveloppe totale ? » Une réponse cohérente consiste à indiquer que le financement a été étudié pour le projet, puis à recentrer l’échange sur le prix proposé et les éléments qui le justifient.
À la question « Jusqu’où pouvez-vous monter ? », il est possible de répondre que toute évolution dépendra des informations disponibles, des conditions de vente et de l’analyse globale du bien. L’acheteur ne doit pas prétendre disposer de contraintes financières fictives.
Cette réserve possède une limite importante. Lors de la préparation de l’avant-contrat, la condition suspensive de financement prévoit normalement des caractéristiques précises du crédit recherché. Il serait donc trompeur de présenter la confidentialité du financement comme absolue jusqu’à la vente définitive.
Le meilleur moyen de préserver son budget consiste à fixer à l’avance une limite fondée sur le coût complet de l’achat. Cette limite guide les décisions, même lorsqu’elle n’est pas communiquée au vendeur pendant les premiers échanges.
Quand faut-il arrêter de négocier pour ne pas perdre un bien réellement adapté ?
Il devient raisonnable d’arrêter de négocier lorsque le prix obtenu reste compatible avec le projet, que le logement satisfait les critères essentiels et que le gain supplémentaire espéré paraît inférieur au risque de perdre la vente. Cette décision doit s’appuyer sur des éléments vérifiables, notamment la concurrence, les concessions déjà obtenues et le coût d’une recherche prolongée.
Un bien simplement acceptable et un bien réellement adapté ne justifient pas la même stratégie. Un logement courant, présentant plusieurs alternatives comparables, permet davantage de patience. Un logement réunissant des critères difficiles à retrouver mérite une analyse plus attentive du coût d’un échec.
Les signaux qui invitent à réévaluer la négociation sont notamment :
- L’existence d’une autre offre, lorsque cette information peut être appréciée de manière suffisamment fiable.
- La rareté objectivable des biens comparables dans le secteur recherché.
- Une concession significative déjà consentie par le vendeur.
- Une discussion prolongée sans nouvel élément permettant de justifier une baisse supplémentaire.
Ces signaux ne prouvent pas qu’il faut accepter immédiatement. Une annonce de concurrence peut être imprécise, et un vendeur pressé ne l’est pas nécessairement au point d’accepter toute proposition. Il faut éviter de décider uniquement sous la pression.
La bonne comparaison porte sur le gain résiduel et le coût potentiel de remplacement. L’acheteur doit évaluer combien il espère encore économiser, puis considérer les frais et contraintes qu’entraînerait la recherche d’un autre logement.
Dans un scénario hypothétique, deux parties ne sont plus séparées que par quelques milliers d’euros sur un projet dont le financement reste maîtrisé. Si le logement est particulièrement adapté, cette différence peut être moins pénalisante que la perte de l’occasion. À l’inverse, un faible écart apparent ne justifie jamais de dépasser un budget soutenable.
Une offre finale peut être formulée calmement en indiquant le montant, les conditions de financement et la date de validité. Elle n’a pas besoin d’être accompagnée d’un ultimatum agressif. La fermeté réside dans la cohérence de la décision, non dans le ton employé.
Renoncer à une dernière baisse n’est pas nécessairement un échec de négociation. Ce peut être une décision rationnelle, à condition que l’acquisition demeure pertinente et que les vérifications techniques, juridiques et financières soient satisfaisantes.
Pourquoi ajouter 10 % au prix estimé peut-il ralentir fortement une vente ?
Afficher un logement écart du prix affiché par rapport à la valeur estimée de 10 % au-dessus de sa valeur estimée peut ralentir sa commercialisation parce que les acheteurs comparent son prix aux transactions disponibles et aux biens concurrents. Lorsque l’écart n’est pas justifié par des caractéristiques particulières, certains écartent l’annonce avant même de visiter. Cette conséquence reste contextuelle : aucun ralentissement précis ne peut être déduit du seul taux de 10 %.
Les acquéreurs qui préparent sérieusement leur achat disposent de plusieurs moyens pour apprécier le positionnement d’un logement. Les données de ventes enregistrées, les annonces concurrentes et les caractéristiques observées sur place leur permettent de repérer une éventuelle surévaluation.
Un prix initial ambitieux peut donc réduire le nombre de contacts pertinents. Le vendeur risque ensuite d’allonger la période de commercialisation, puis d’envisager une correction du prix si les propositions restent insuffisantes.
Cette évolution peut renforcer la prudence des acheteurs. Une annonce qui reste visible pendant longtemps suscite parfois des questions sur l’état du logement ou les attentes du propriétaire. Néanmoins, une durée de publication importante ne démontre pas à elle seule l’existence d’un défaut ou d’une surévaluation.
Pour l’acquéreur, un prix affiché supérieur aux comparables peut constituer une occasion d’argumenter une offre inférieure. La méthode consiste à montrer l’écart observable et à expliquer les ajustements retenus, plutôt qu’à reprocher au propriétaire d’être trop cher.
Il faut aussi distinguer une baisse officielle du prix et une réelle ouverture à la négociation. Un vendeur peut modifier son annonce sans être disposé à accepter davantage de concessions. À l’inverse, une commercialisation longue peut correspondre à des contraintes particulières ou à un bien destiné à un public restreint.
Les logements rares, disposant d’atouts difficiles à comparer, ne suivent pas nécessairement les mêmes mécanismes qu’un appartement standard. Une terrasse exceptionnelle, une localisation très particulière ou une configuration inhabituelle peuvent justifier une prime pour certains acquéreurs, sans qu’elle soit universellement reconnue.
Il n’existe donc pas de règle permettant d’affirmer qu’une majoration de 10 % entraîne systématiquement un délai de vente donné.
L’intérêt d’un bien affiché depuis longtemps se mesure à la qualité des données disponibles et à la situation réelle du vendeur. Avant d’en tirer une conclusion, une seconde visite permet de vérifier si cet écart apparent correspond aussi à des caractéristiques concrètes du logement.
Que demander lors d’une seconde visite avant de préparer une offre d’achat ?
Lors d’une seconde visite, il faut demander les diagnostics disponibles, les documents financiers, l’historique des travaux et les informations utiles sur le calendrier de vente. L’objectif est de transformer les premières impressions en observations vérifiables, puis d’identifier les éventuelles dépenses à chiffrer avant de formuler une offre argumentée.
La seconde visite doit être consacrée aux points qui peuvent modifier le coût réel de l’acquisition. Les installations électriques et de gaz, les traces d’humidité, l’état des menuiseries, les équipements de chauffage et les indices de travaux récents méritent une attention particulière.
Les diagnostics constituent un point de départ, sans remplacer une observation sur place ni, lorsque cela s’avère nécessaire, l’avis d’un professionnel compétent. Un acquéreur peut photographier les éléments visibles avec l’accord approprié, afin de solliciter des devis ou des vérifications. Il ne doit pas démonter d’équipements ni intervenir sur des installations potentiellement dangereuses.
Dans une copropriété, le dossier documentaire est particulièrement important. La fiche Service Public sur l’achat d’un logement en copropriété détaille notamment les documents relatifs aux diagnostics, aux charges, à la situation financière de l’immeuble et aux assemblées générales.
Les procès-verbaux des trois dernières assemblées générales annuelles permettent notamment d’examiner les décisions concernant l’entretien de l’immeuble et les travaux. Les informations sur les charges et leur évolution aident à apprécier le budget futur, sans oublier les dépenses exceptionnelles possibles.
L’acquéreur peut également demander la taxe foncière, les factures des travaux réalisés dans le logement, les justificatifs d’entretien disponibles et les informations sur les projets connus concernant la copropriété.
Checklist : préparer un dossier d’offre après la seconde visite
- Comparer les caractéristiques du logement avec des ventes conclues et conserver un tableau daté des références retenues.
- Photographier, avec les autorisations nécessaires, les défauts visibles et établir une liste d’observations localisées.
- Faire examiner les travaux identifiés et réunir les devis ou estimations documentées disponibles.
- Rassembler les diagnostics, charges, procès-verbaux et informations fiscales dans un dossier classé.
- Rédiger une synthèse d’une page présentant le prix proposé, ses principales justifications et les conditions envisagées.
La seconde visite doit également permettre de comprendre les attentes du vendeur. Son calendrier idéal, l’existence éventuelle d’un achat en cours ou sa préférence pour une transaction simple peuvent ouvrir d’autres possibilités de négociation. Il convient toutefois de respecter les contraintes réelles de chacun et de ne pas déduire une urgence d’une simple supposition.
Une question ouverte telle que « Quels éléments seraient déterminants pour que le vendeur accepte une offre ? » fournit souvent une information plus utile qu’une demande immédiate de remise. Il est également pertinent de demander si d’autres propositions ont été reçues, sans considérer automatiquement chaque réponse comme une preuve de concurrence.
Une fois ces informations réunies, l’acquéreur dispose de bases plus solides pour décider de son prix. Il reste alors une étape déterminante : vérifier que les engagements écrits traduisent réellement ce qui a été négocié.
À retenir avant de formaliser l’accord
- Le prix accepté ne suffit pas : les conditions de financement, les délais et les obligations des parties déterminent aussi la sécurité de l’achat.
- Les équipements conservés, les travaux promis et les frais répartis doivent pouvoir être identifiés dans les documents contractuels.
- La relecture de l’avant-contrat avec le notaire permet de détecter les écarts entre les échanges commerciaux et les engagements juridiquement prévus.
Que vérifier avant de signer un contrat immobilier pour éviter un engagement mal compris ?
Avant de signer un avant-contrat immobilier, il faut contrôler le prix, les conditions suspensives, les caractéristiques du bien, les frais et tous les engagements négociés. Le compromis et la promesse de vente n’ont pas exactement les mêmes mécanismes juridiques, mais chacun peut créer des obligations importantes. Une signature ne doit jamais être considérée comme une simple formalité.
Le compromis de vente organise en principe un engagement réciproque des parties, sous réserve notamment des conditions prévues. La promesse unilatérale de vente engage le promettant à vendre pendant la période convenue, tandis que le bénéficiaire dispose d’une option d’achat selon les modalités établies.
Les conséquences exactes dépendent du document signé et de sa rédaction. Certaines clauses peuvent notamment encadrer la réalisation forcée de la vente ou les indemnités applicables. Une difficulté d’exécution doit être examinée juridiquement plutôt que résolue à partir de suppositions sur la possibilité de se désister.
Pour l’acquéreur non professionnel d’un logement, un délai légal de rétractation de dix jours s’applique dans les conditions prévues par la réglementation. Cette protection ne justifie pas de signer un document incompris : elle ne remplace pas la vérification préalable du contrat.
La condition suspensive d’obtention du prêt mérite une attention particulière lorsque l’achat est financé totalement ou partiellement par un crédit immobilier. Elle encadre les caractéristiques du financement recherché et les obligations de l’acquéreur.
La fiche Service Public sur la condition suspensive de prêt immobilier précise notamment les informations relatives au montant, à la durée, au taux et aux délais. Les démarches engagées doivent correspondre aux caractéristiques prévues pour que l’acquéreur puisse bénéficier des protections applicables en cas de refus de financement.
Il faut également examiner les autres conditions concernant le bien et l’opération : droit de préemption éventuel, servitudes, situation d’urbanisme, vérifications techniques ou documents dont la production est prévue avant la réalisation définitive.
Les caractéristiques financières nécessitent la même rigueur. Le prix retenu, les honoraires d’agence et leur répartition, les frais d’acquisition, les éventuels ajustements de taxe foncière ainsi que le dépôt de garantie ou l’indemnité d’immobilisation doivent être compris avant la signature.
En copropriété, la superficie privative déclarée au titre de la loi Carrez, les charges et les décisions relatives aux travaux sont également à contrôler. Une dépense votée ou prévue peut modifier sensiblement le coût de détention, indépendamment du prix d’achat négocié.
Enfin, les concessions obtenues doivent être retranscrites clairement. Un accord oral concernant du mobilier, une intervention à réaliser avant la vente ou une date particulière ne doit pas rester une simple promesse informelle. La rédaction de l’avant-contrat et de ses annexes doit permettre d’identifier ce qui est effectivement convenu.
Si une condition paraît ambiguë, il est préférable de demander une explication au notaire, puis une clarification écrite avant de signer. La sécurité juridique de l’opération fait partie intégrante de la négociation : une remise financière ne compense pas automatiquement un engagement contractuel défavorable.
Avant de transmettre l’accord final, rapprochez votre dossier d’offre du projet d’avant-contrat et signalez au notaire toute différence sur le prix, les équipements, les travaux, les délais ou le financement. Une acquisition réussie repose autant sur un montant défendable que sur des conditions clairement acceptées.
Peut-on négocier un bien immobilier même si son prix semble correct ?
Oui, une offre inférieure au prix demandé reste possible, même lorsque celui-ci paraît cohérent. Il faut toutefois identifier une justification sérieuse ou des conditions de vente susceptibles d’intéresser le vendeur. Si le bien est déjà correctement positionné et très recherché, la marge de discussion peut être limitée. Le vendeur conserve la possibilité de refuser la proposition.
Une offre d’achat immobilier envoyée par écrit est-elle engageante ?
Une offre d’achat écrite peut produire des effets juridiques, notamment lorsqu’elle est acceptée dans les conditions prévues. Elle ne doit donc pas être traitée comme une simple manifestation d’intérêt. Les règles de formation de la vente, les éventuelles conditions prévues et les protections légales applicables à l’acquéreur doivent être examinées avant sa transmission.
Faut-il fournir une attestation bancaire pour négocier un achat immobilier ?
Une attestation de financement adaptée au projet peut rassurer le vendeur sur le sérieux de l’acquéreur, mais elle ne constitue pas une garantie définitive d’obtention du prêt. Sa présentation doit rester proportionnée aux informations nécessaires à la discussion. La banque procédera ensuite à sa propre analyse, et l’avant-contrat devra prévoir les conditions de financement appropriées.
Le vendeur peut-il refuser une offre au prix demandé ?
La réponse dépend notamment de la nature de l’annonce, de l’existence éventuelle d’un mandat, du contenu exact de l’offre et des circonstances juridiques de sa réception. Une proposition au prix affiché n’autorise donc pas à conclure automatiquement que toutes les conditions d’une vente sont réunies. En cas de désaccord, le notaire peut examiner la portée des engagements des parties.
Peut-on renégocier après la découverte de travaux supplémentaires ?
Il est possible de demander une nouvelle discussion lorsqu’un défaut ou un coût important apparaît, mais le vendeur n’est pas nécessairement tenu d’accepter une réduction supplémentaire. La marge de manœuvre juridique dépend du stade de la transaction, des documents signés et des clauses applicables. Il faut faire constater et chiffrer les éléments nouveaux avant de proposer un éventuel ajustement.