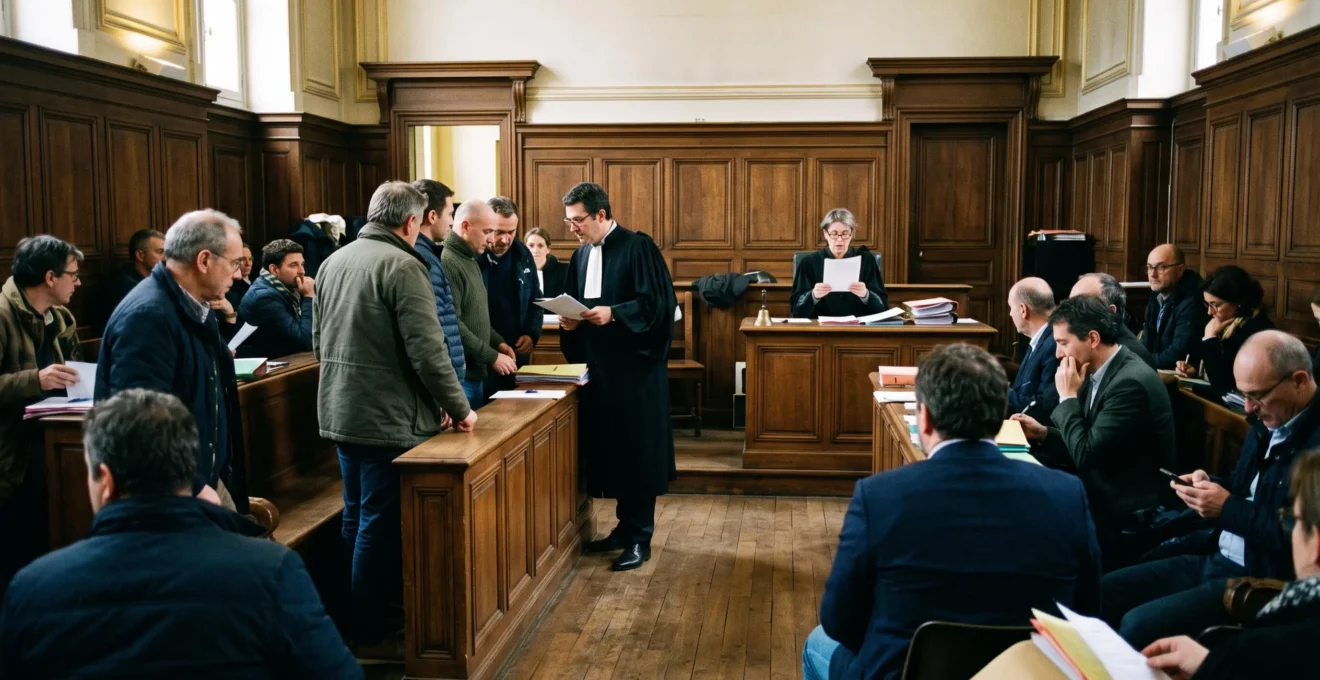
Acquérir un bien immobilier aux enchères ne suppose pas les mêmes démarches selon que la vente se déroule devant un tribunal judiciaire ou sous l’organisation d’un notaire. Les différences concernent les conditions de participation, les garanties financières, les professionnels à solliciter et les possibilités de sécuriser son acquisition.
Dans une saisie immobilière judiciaire, les enchères sont portées par un avocat habilité et obéissent à une procédure réglementée. Une adjudication notariale traditionnelle repose sur un cahier des charges préparé par le notaire du vendeur, avec des modalités de participation propres à la vente. Les ventes interactives notariales doivent encore être distinguées de ces adjudications.
Pour un premier enchérisseur, le choix ne se résume donc pas au prix de départ. Il faut vérifier la capacité à financer l’opération, comprendre les obligations applicables après l’adjudication et apprécier les risques propres au bien. Une procédure apparemment accessible peut devenir contraignante si ces éléments n’ont pas été étudiés avant de formuler une offre.
Les différences essentielles avant d’acheter aux enchères
- Enchère judiciaire : dans une saisie immobilière, l’intervention d’un avocat est obligatoire et une garantie réglementaire doit être fournie avant l’audience.
- Enchère notariale : les modalités de participation, le montant de la consignation et les conditions de vente sont précisés dans le cahier des charges.
- Critère décisif : choisir une procédure compatible avec son financement, son expérience et sa capacité à supporter les risques du bien, notamment son occupation éventuelle.
- Pourquoi le type d’enchère change-t-il les formalités à préparer avant la vente ?
- Comment vérifier les conditions de participation avant une enchère immobilière ?
- Enchère judiciaire ou notariale : laquelle paraît la plus accessible à un premier enchérisseur ?
- Quelles contraintes vérifier avant de participer à une enchère judiciaire ?
- À quel moment préparer son accompagnement avant une vente aux enchères immobilières ?
- Compromis ou promesse de vente : quelles différences vérifier avant de s’engager ?
- Enchères ou vente classique : quel mode d’achat convient à un investisseur expérimenté ?
- Comment respecter les règles d’une enchère immobilière sans compromettre son acquisition ?
Pourquoi le type d’enchère change-t-il les formalités à préparer avant la vente ?
Le type d’enchère détermine les documents à examiner, les justificatifs à fournir et les professionnels habilités à intervenir. Une saisie immobilière judiciaire suit des règles réglementaires précises, tandis qu’une adjudication notariale traditionnelle est organisée à partir des conditions préparées par le notaire. Préparer un dossier identique pour ces deux procédures expose à des oublis susceptibles d’empêcher la participation.
Dans une saisie immobilière, le tribunal judiciaire intervient dans une procédure dont les principales formalités sont encadrées par le Code des procédures civiles d’exécution. Le cahier des conditions de vente est élaboré sous la responsabilité du créancier poursuivant, puis déposé au greffe. Il décrit notamment le bien, son origine de propriété, ses servitudes, ses baux éventuels, les conditions de vente et la mise à prix.
Ce document est consultable au greffe ou au cabinet de l’avocat du créancier poursuivant. Il ne constitue pas un contrat librement négociable par chaque enchérisseur. Certaines contestations demeurent néanmoins possibles dans le cadre procédural prévu par les textes : il serait donc inexact de considérer toutes ses dispositions comme absolument incontestables.
Les dispositions du Code des procédures civiles d’exécution relatives à la vente de l’immeuble saisi précisent notamment le contenu du cahier, les conditions de représentation et les règles applicables aux enchères.
Dans une adjudication notariale traditionnelle, le notaire du vendeur prépare le cahier des charges. Celui-ci présente les caractéristiques du bien, les renseignements d’urbanisme, les charges, les servitudes, la mise à prix, les modalités de consignation et les conditions de transfert de propriété.
Le vendeur peut définir les conditions de commercialisation avant la vente, dans les limites applicables. Cette souplesse d’organisation ne signifie toutefois pas que chaque enchérisseur puisse renégocier individuellement les clauses après l’adjudication. Il faut également distinguer l’adjudication notariale d’une vente interactive ou d’un appel d’offres, dont les effets contractuels peuvent différer.
| Critère | Saisie immobilière judiciaire | Adjudication notariale traditionnelle |
|---|---|---|
| Organisation | Procédure devant le tribunal judiciaire | Vente organisée par le notaire du vendeur |
| Document central | Cahier des conditions de vente déposé au greffe | Cahier des charges établi par le notaire |
| Participation | Enchères portées par un avocat habilité | Formalités définies pour la vente |
| Garantie financière | Montant réglementé dans la saisie immobilière | Montant précisé dans les conditions de vente |
| Modification des conditions | Cadre procédural réglementé et contestations encadrées | Conditions fixées avant l’adjudication, sans négociation automatique après celle-ci |
La première démarche consiste donc à identifier la nature juridique exacte de la vente annoncée. Le seul mot « enchères » ne permet pas de déduire les obligations applicables.
Une fois la procédure identifiée, la question suivante devient celle de l’admissibilité de l’acquéreur et des garanties qu’il doit être capable de présenter.
Comment vérifier les conditions de participation avant une enchère immobilière ?
Les conditions de participation se vérifient à trois niveaux : la capacité juridique de l’enchérisseur, la disponibilité des garanties et du financement, puis le respect des formalités et délais. Cette vérification doit être achevée avant l’audience ou la séance d’enchères. Une candidature recevable ne suffit pas si la garantie exigée ou les fonds nécessaires ne sont plus disponibles au moment de participer.
Pour éviter les omissions, l’examen peut être organisé autour de trois catégories complémentaires.
- Capacité juridique : identifier l’acquéreur réel, vérifier son identité, ses éventuels pouvoirs de représentation et les restrictions légales applicables à la procédure.
- Conditions financières : confirmer le montant, la forme et le bénéficiaire de la garantie, puis établir un financement compatible avec les délais de règlement.
- Conditions procédurales : relever les dates de publicité, les visites autorisées, les modalités d’inscription, les documents à remettre et les règles de déroulement des enchères.
Pour une saisie immobilière, l’article R322-41 du Code des procédures civiles d’exécution prévoit une caution bancaire irrévocable ou un chèque de banque représentant 10 % de la mise à prix, avec un minimum de 3 000 euros. Cette règle ne doit pas être remplacée par une fourchette approximative de 10 à 20 %.
Dans une adjudication notariale traditionnelle, la consignation représente souvent 20 % de la mise à prix selon le lexique des ventes aux enchères immobilières publié sur Immobilier.notaires.fr. Ce pourcentage constitue une pratique présentée comme habituelle, et non un taux légal uniforme. L’annonce et le cahier des charges déterminent le montant effectivement demandé.
La préparation financière ne peut pas se limiter à la consignation. Il faut également anticiper le prix d’adjudication, les frais applicables, les éventuelles charges et les travaux nécessaires. Une pré-approbation bancaire constitue une étape utile, mais elle ne garantit pas à elle seule le déblocage des fonds.
Dans la saisie immobilière, les enchères sont pures et simples : l’acquisition ne peut pas être assortie d’une condition suspensive d’obtention de prêt. L’adjudicataire doit donc organiser son financement suffisamment tôt pour respecter ses obligations après la vente.
Un cas mérite une attention particulière : celui d’un participant dont la situation financière change entre la préparation du dossier et l’audience. Il doit immédiatement vérifier avec son avocat ou le professionnel organisateur si les conditions restent réunies. La garantie peut être exposée aux conséquences d’une défaillance après adjudication, mais une difficulté documentaire ne provoque pas systématiquement sa confiscation.
La solidité de cette préparation permet ensuite de comparer l’accessibilité des procédures sur des critères concrets, plutôt que sur leur seule apparence.
Enchère judiciaire ou notariale : laquelle paraît la plus accessible à un premier enchérisseur ?
Une adjudication notariale traditionnelle peut sembler plus accessible à un premier enchérisseur parce qu’elle ne présente pas systématiquement le même formalisme de représentation que la saisie immobilière judiciaire. Cette impression doit toutefois être nuancée : les conditions du cahier des charges, la concurrence, le financement et la situation du bien peuvent rendre l’une ou l’autre opération difficile.
Le recours obligatoire à un avocat dans une saisie immobilière constitue une contrainte supplémentaire. Il apporte aussi un interlocuteur professionnel chargé de porter les enchères et susceptible d’examiner le dossier avant l’audience. Cette représentation ne dispense pas l’acquéreur de conduire ses propres vérifications financières et immobilières.
Les ventes notariales offrent un cadre différent. Le participant peut, selon les modalités retenues, traiter directement avec le notaire organisateur pour obtenir les informations nécessaires, transmettre ses justificatifs et comprendre le fonctionnement de la séance. Les formalités ne sont cependant pas uniformes d’une vente à l’autre.
L’accessibilité doit également être appréciée au regard du bien lui-même. Un logement occupé, un immeuble nécessitant des travaux importants ou une situation juridique complexe peuvent présenter des difficultés quel que soit l’organisateur. Aucune des sources retenues ne permet d’affirmer que ces situations seraient systématiquement plus fréquentes dans une catégorie de vente.
| Question | Enchère judiciaire sur saisie | Adjudication notariale |
|---|---|---|
| Faut-il un avocat pour enchérir ? | Oui, un avocat habilité porte les enchères. | Pas d’obligation générale équivalente dans le cadre traditionnel décrit. |
| Les conditions sont-elles standardisées ? | Formalisme réglementaire important. | Conditions propres à la vente et à son organisation. |
| Le financement doit-il être anticipé ? | Oui, sans condition suspensive de prêt. | Oui, selon les obligations et délais du cahier des charges. |
| Le bien peut-il être occupé ? | Oui. | Oui. |
| Principal point de vigilance | Règles procédurales et risques de l’adjudication. | Nature exacte de la vente et clauses applicables. |
Le repérage des biens diffère aussi. Les saisies immobilières font l’objet d’une publicité légale encadrée, tandis que les adjudications notariales sont notamment diffusées par les études et les plateformes spécialisées. Ces canaux ne garantissent pas tous la même facilité de recherche ni la même présentation des documents.
La concurrence constitue un autre facteur. Un bien attractif peut susciter plusieurs enchérisseurs et atteindre un montant supérieur à la mise à prix, sans que l’on puisse déduire des sources une fréquence comparative précise entre les deux procédures.
Pour un débutant, le meilleur critère n’est donc pas la simplicité apparente : c’est la capacité à comprendre le cahier des charges, à financer l’acquisition et à accepter les risques identifiés.
Si la vente judiciaire paraît compatible avec votre situation, l’étape suivante consiste à examiner ses contraintes spécifiques, notamment celles qui peuvent produire des effets après l’audience.
Quelles contraintes vérifier avant de participer à une enchère judiciaire ?
Avant une enchère judiciaire sur saisie immobilière, il faut vérifier la représentation par avocat, la garantie exigée, le contenu du cahier des conditions de vente, la situation juridique et matérielle du bien, ainsi que les délais postérieurs à l’adjudication. Le risque ne se limite pas au prix proposé : une acquisition peut être remise en concurrence ou devenir financièrement difficile à exécuter.
Les enchères sont portées par un avocat inscrit au barreau du tribunal judiciaire devant lequel la vente est poursuivie. L’acquéreur doit lui transmettre les informations et la garantie nécessaires avant l’audience. La publicité préalable et les modalités de consultation du cahier répondent également à des règles procédurales.
Le cahier des conditions de vente joue un rôle central. Il permet de connaître les caractéristiques juridiques de l’immeuble, les droits attachés au bien, les conditions de l’adjudication et les obligations qui pèseront sur l’acquéreur. Il doit être examiné avec les pièces disponibles, plutôt que résumé à la seule mise à prix.
Une contrainte importante intervient après l’adjudication : une surenchère d’au moins un dixième du prix principal peut être formée dans les dix jours suivant la vente, selon les articles R322-50 et R322-51 du Code des procédures civiles d’exécution. Il s’agit d’un mécanisme de surenchère, et non d’un appel ordinaire de la décision.
Cette possibilité signifie que le premier adjudicataire ne doit pas considérer immédiatement son acquisition comme définitivement acquise. Une nouvelle audience peut intervenir. Après une seconde adjudication consécutive à une surenchère, une nouvelle surenchère n’est plus admise dans ce cadre.
Les procès-verbaux et formalités ultérieures doivent être suivis avec l’avocat, notamment pour identifier les documents à remettre, les échéances à respecter et les conséquences d’un éventuel défaut de paiement. Le délai de dix jours de surenchère ne doit pas être confondu avec les délais propres aux autres formalités.
La situation d’occupation exige un examen distinct. Un immeuble peut être occupé par le débiteur saisi, un locataire ou une personne invoquant un droit opposable. L’article R322-64 encadre certaines possibilités d’expulsion, mais ne signifie pas que tous les occupants peuvent être évincés automatiquement après l’adjudication.
Les autres vérifications prioritaires concernent les servitudes, l’état du logement, les éventuelles procédures de copropriété, les charges susceptibles d’incomber à l’acquéreur et les travaux prévisibles. Les garanties et recours doivent être appréciés selon le régime applicable : l’acheteur ne doit pas présumer qu’il bénéficiera des mêmes protections que dans une vente classique.
Une méthode prudente consiste à étudier successivement le cahier, les documents de copropriété lorsqu’ils existent, les informations relatives à l’occupation et les modalités financières. Le prix maximal autorisé à l’avocat doit ensuite être déterminé en intégrant une marge de sécurité pour les dépenses et incertitudes identifiées.
Ces contraintes expliquent pourquoi l’accompagnement professionnel gagne à commencer avant la vente, et non lorsque l’acheteur apprend qu’il est adjudicataire.
À quel moment préparer son accompagnement avant une vente aux enchères immobilières ?
L’accompagnement doit commencer dès que le bien et ses conditions de vente sont identifiés, avant toute enchère engageante. Dans une saisie immobilière, l’avocat doit être mandaté suffisamment tôt pour préparer la participation. Dans une adjudication notariale, solliciter un professionnel avant la séance permet d’examiner les clauses, le financement et les obligations susceptibles de naître de l’adjudication.
Attendre la date de vente pour solliciter un avocat ou un notaire limite fortement la possibilité de vérifier le dossier. Une difficulté concernant une servitude, un bail, une charge ou une garantie bancaire peut nécessiter des échanges et des documents complémentaires.
En matière judiciaire, l’avocat porte les enchères et assure le suivi des formalités relevant de son intervention. Son rôle doit être clarifié dès la préparation : examen des conditions de vente, vérification des pièces, définition du plafond d’enchère et organisation des démarches après adjudication.
Dans une adjudication notariale, le notaire du vendeur prépare le cahier des charges et organise la vente. L’acquéreur peut également demander conseil à son propre notaire afin d’obtenir une analyse de sa situation, notamment si le bien est occupé ou comporte des particularités juridiques.
La présentation des ventes aux enchères immobilières sur Immobilier.notaires.fr rappelle l’importance du cahier des charges, qui rassemble notamment les informations relatives au bien, aux charges, aux servitudes, à la consignation et aux modalités d’entrée en jouissance.
Le financement doit être engagé en parallèle de cet examen juridique. Il faut notamment vérifier que les ressources mobilisables correspondent au prix maximal envisagé, aux frais annexes et aux échéances de paiement. Le simple dépôt d’une demande de crédit ne constitue pas une sécurité suffisante lorsque la vente ne permet pas de condition suspensive de prêt.
Un rétroplanning construit à partir de la date annoncée de l’adjudication permet d’organiser les démarches. Les étapes suivantes constituent une méthode de préparation, et non des délais réglementaires uniformes.
- Dès le repérage : obtenir l’annonce, les modalités de visite et le cahier des charges ou des conditions de vente.
- Avant de définir le budget : examiner la situation juridique, les charges, l’occupation et les risques matériels.
- Avant de confirmer la participation : vérifier les ressources disponibles, les modalités de financement et les frais prévisibles.
- Avant l’audience : mandater l’avocat lorsque la procédure l’exige ou consulter le notaire compétent, puis constituer la garantie.
- Avant de porter une enchère : confirmer le montant maximal, les échéances de paiement et le suivi prévu après l’adjudication.
Faire relire les conditions avant l’audience permet aussi d’identifier les clauses défavorables : pénalités, frais particuliers, obligations liées à l’occupation ou limitations des recours. Leur découverte après l’adjudication laisse généralement beaucoup moins de possibilités d’action.
Cette anticipation permet également de comprendre une différence fondamentale avec la vente immobilière classique : la place des avant-contrats et des protections accordées à l’acquéreur.
Compromis ou promesse de vente : quelles différences vérifier avant de s’engager ?
Dans une vente immobilière classique, la promesse unilatérale engage principalement le vendeur et laisse au bénéficiaire une option d’achat, tandis que le compromis repose sur l’engagement réciproque du vendeur et de l’acquéreur. Ces avant-contrats peuvent comporter des conditions suspensives et ouvrir, dans les situations prévues par la loi, un droit de rétractation. Une adjudication judiciaire ne fonctionne pas sur ce modèle.
La promesse unilatérale de vente donne au bénéficiaire la faculté de lever l’option dans le délai convenu. Elle peut prévoir une indemnité d’immobilisation, dont le traitement dépend des stipulations et des règles applicables. Le vendeur s’engage à maintenir les conditions de la vente pendant la période prévue.
Le compromis de vente, également appelé promesse synallagmatique, repose sur des engagements réciproques. Sous réserve des conditions convenues et des dispositions légales, vendeur et acquéreur s’engagent sur la vente.
La fiche Service Public sur la promesse unilatérale et le compromis de vente détaille ces différences et les protections applicables à la vente d’un logement existant.
Lorsqu’un avant-contrat est proposé dans une transaction classique, plusieurs éléments méritent une attention prioritaire :
- La condition suspensive d’obtention d’un prêt, lorsque l’acquisition est financée par crédit.
- Le délai de rétractation de dix jours calendaires dont bénéficie, en principe, l’acquéreur non professionnel d’un immeuble à usage d’habitation, dans les conditions légales.
- Les diagnostics immobiliers requis et les informations relatives à l’état du bien.
- La date ou le délai prévu pour la signature de l’acte authentique.
- Les conséquences d’une condition non réalisée ou d’un engagement non respecté.
Ces protections ne sont pas automatiquement transposables aux adjudications. Dans une saisie immobilière, l’acquéreur porte une enchère pure et simple dans le cadre fixé par la procédure. Il ne négocie pas un compromis individuel lui permettant de se retirer parce qu’une banque refuse finalement son prêt.
Cette distinction demeure utile même lorsqu’un investisseur s’intéresse principalement aux enchères. Il peut réaliser parallèlement une acquisition classique, acheter un bien connexe ou comparer les engagements juridiques associés à plusieurs opportunités.
Il faut enfin éviter d’assimiler toute vente proposée par un notaire à une adjudication. Certaines ventes interactives peuvent conduire à des étapes contractuelles différentes : leur fonctionnement exact doit être vérifié avant de déposer une offre.
Le choix entre ces contrats et l’adjudication prend une importance particulière pour un investisseur qui doit arbitrer entre délai d’acquisition, capacité de négociation et maîtrise du risque.
Enchères ou vente classique : quel mode d’achat convient à un investisseur expérimenté ?
Pour un investisseur expérimenté, les enchères peuvent convenir à un projet dont le financement est sécurisé et les risques suffisamment évalués avant l’engagement. La vente classique reste souvent préférable lorsqu’il faut négocier des conditions particulières, obtenir un financement conditionnel ou approfondir certains travaux. Le choix dépend moins de l’expérience affichée que de la capacité à absorber les contraintes de l’opération.
Dans une enchère, l’investisseur doit définir à l’avance son prix maximal et respecter les conditions imposées. Cette discipline peut faciliter une décision rapide, mais elle limite les possibilités de revenir sur les éléments essentiels une fois l’adjudication prononcée.
En vente classique, les parties disposent d’une marge de discussion sur le prix, les délais et les stipulations contractuelles, dans les limites légales. La possibilité de prévoir certaines conditions suspensives peut être déterminante lorsque l’opération dépend d’un crédit ou de vérifications complémentaires.
Une adjudication peut faire apparaître une opportunité financière, mais une mise à prix inférieure à la valeur estimée d’un bien ne démontre pas l’existence d’une décote réellement obtenue. Le résultat dépend des enchères concurrentes, des frais, des travaux et des risques supportés.
| Critère d’investissement | Achat aux enchères | Vente classique |
|---|---|---|
| Négociation | Enchère portée dans un cadre défini à l’avance. | Discussion possible sur le prix et certaines clauses. |
| Financement | À sécuriser en amont ; absence de condition suspensive de prêt dans la saisie immobilière. | Condition suspensive possible et réglementée selon la situation. |
| Calendrier | Échéances liées à la procédure et risque éventuel de surenchère. | Calendrier organisé contractuellement dans les limites applicables. |
| Travaux et occupation | Risques à évaluer avant l’engagement. | Possibilité de conduire certaines vérifications avant signature, selon les accords. |
| Souplesse après engagement | Limitée par les conditions d’adjudication. | Dépend des clauses et des protections légales. |
La stratégie de revente doit également être examinée. Un investisseur souhaitant remettre rapidement un bien sur le marché doit intégrer le calendrier de la procédure, les sommes à régler, les éventuels travaux et les conditions de libération des lieux.
Un bien occupé peut nécessiter une gestion locative, des démarches juridiques ou un délai incompatible avec un projet de revente immédiate. Les droits du locataire ou d’un autre occupant ne disparaissent pas automatiquement du seul fait de l’adjudication.
Cas pratique hypothétique : deux projets, deux modes d’acquisition
Un investisseur envisage d’une part un appartement libre, dont il dispose déjà du financement nécessaire, et d’autre part un logement occupé nécessitant des travaux dont le coût reste incertain. Dans le premier projet, une adjudication peut être étudiée si les conditions de vente sont compatibles avec son budget et son calendrier.
Dans le second, une transaction classique permettant d’approfondir les vérifications et de négocier certaines conditions peut être plus adaptée. Cet exemple illustre une méthode d’arbitrage : il ne constitue ni une comparaison chiffrée des performances ni une garantie de rentabilité.
L’expérience acquise au cours de précédentes ventes ne dispense jamais de reprendre l’analyse du cahier des charges. Les servitudes, l’occupation, les charges et les procédures en cours peuvent différer radicalement d’un dossier à l’autre.
Quelle que soit l’option retenue, le respect des règles applicables constitue la dernière condition pour éviter qu’une opération bien étudiée soit compromise par une erreur de procédure.
À retenir avant de porter une enchère
- Ne confondez pas admissibilité et sécurité financière : être autorisé à enchérir ne garantit pas la capacité à payer l’intégralité du prix et des frais.
- Identifiez le moment où votre engagement devient contraignant : les conséquences d’une adjudication judiciaire diffèrent de celles d’une offre dans une vente interactive.
- Prévoyez le suivi après la séance : les délais, les garanties et les formalités postérieures comptent autant que la préparation du dossier initial.
Comment respecter les règles d’une enchère immobilière sans compromettre son acquisition ?
Pour sécuriser une acquisition aux enchères, il faut respecter les conditions de participation, faire porter l’enchère par la personne habilitée, disposer de la garantie exigée et suivre les formalités après l’adjudication. Les règles varient selon la procédure. Une erreur portant sur la garantie, les délais ou l’exécution des obligations peut avoir des conséquences financières et juridiques importantes.
Dans la saisie immobilière, les enchères sont formulées par un avocat habilité. Les enchères sont pures et simples, et la séance suit les modalités réglementaires, notamment l’arrêt des enchères après 90 secondes sans nouvelle offre, conformément à l’article R322-45 du Code des procédures civiles d’exécution.
Il appartient à l’enchérisseur de définir clairement avec son avocat le plafond à ne pas dépasser. Ce montant doit prendre en compte le prix d’acquisition, les frais à supporter et les dépenses prévisibles. Une stratégie improvisée pendant l’audience peut compromettre l’équilibre financier du projet.
Après une adjudication sur saisie immobilière, le mécanisme de surenchère du dixième constitue une règle essentielle. Une surenchère recevable doit notamment être formée par acte d’avocat et déposée au greffe dans les dix jours suivant l’adjudication. Le surenchérisseur doit fournir la garantie prévue par les textes.
Il ne suffit donc pas de constater qu’une enchère a été remportée pour considérer la situation définitivement stabilisée. Les démarches postérieures doivent être suivies avec le professionnel chargé de la procédure.
10 jours
Délai prévu pour former une surenchère d’au moins un dixième du prix principal après une adjudication dans la procédure de saisie immobilière. Ce mécanisme ne s’applique pas indistinctement à toutes les formes d’enchères notariales.
Code des procédures civiles d’exécution, articles R322-50 et R322-51.
Les irrégularités n’entraînent pas toutes la même sanction. Une garantie non conforme peut empêcher la participation. Une défaillance de l’adjudicataire après la vente peut entraîner des conséquences sur la garantie et la poursuite de la procédure, notamment une réitération des enchères selon les conditions applicables. En revanche, une simple erreur documentaire ne doit pas être présentée comme entraînant automatiquement une perte de consignation.
En vente notariale, le contrôle repose principalement sur les conditions propres à l’opération : identité du participant, autorisation d’enchérir, consignation, calendrier de paiement et règles particulières de l’adjudication. Les mécanismes éventuellement prévus doivent être vérifiés dans le cahier des charges, sans importer automatiquement ceux de la saisie immobilière.
Checklist de contrôle avant, pendant et après une enchère immobilière
- Identifier la procédure : obtenir l’annonce et le cahier des charges ou des conditions de vente, puis noter le type exact de vente sur une fiche de synthèse.
- Valider les documents : réunir les justificatifs d’identité, de capacité et de représentation demandés, avec confirmation de leur conformité par le professionnel compétent.
- Sécuriser le financement : préparer une attestation ou un dossier financier documentant les fonds mobilisables, la garantie exigée et le budget maximal, frais inclus.
- Encadrer l’enchère : faire confirmer par écrit les modalités de participation et le plafond autorisé, notamment dans le mandat confié à l’avocat lorsque sa représentation est obligatoire.
- Suivre l’adjudication : établir un calendrier écrit des formalités et échéances applicables, comprenant, le cas échéant, le délai de surenchère et les obligations de paiement.
Cette checklist doit être adaptée aux documents de la vente. Elle ne remplace ni les diligences de l’avocat ni les vérifications du notaire et n’a pas vocation à créer des obligations supplémentaires non prévues par la procédure.
La prochaine étape consiste à demander le cahier des charges du bien envisagé, à le faire examiner par le professionnel compétent et à arrêter un budget d’enchère compatible avec les obligations financières et les risques identifiés. C’est sur cette base que le choix entre enchère judiciaire et adjudication notariale devient réellement éclairé.
Peut-on participer à une enchère judiciaire sans avocat ?
Dans une saisie immobilière devant le tribunal judiciaire, les enchères doivent être portées par un avocat inscrit au barreau du tribunal concerné. L’acquéreur doit donc organiser sa représentation avant l’audience et lui transmettre les documents ainsi que la garantie exigée. D’autres procédures judiciaires peuvent relever de règles spécifiques.
La consignation est-elle remboursée si l’on ne remporte pas l’enchère ?
Dans la saisie immobilière régie par le Code des procédures civiles d’exécution, la garantie de l’enchérisseur non adjudicataire est restituée dès l’issue de l’audience, selon l’article R322-41. Pour une adjudication notariale, les modalités de restitution doivent être vérifiées dans le cahier des charges. La situation d’un adjudicataire défaillant est différente.
Une enchère notariale permet-elle toujours d’obtenir un prêt après la vente ?
Non. La possibilité de recourir à un crédit ne signifie pas que l’adjudication peut être annulée en cas de refus bancaire. Les conditions de paiement et les éventuelles protections applicables dépendent de la forme de vente et de son cahier des charges. Le financement doit donc être étudié avant toute enchère engageante.
Que se passe-t-il si un bien adjugé est encore occupé ?
L’acquéreur doit déterminer le statut de l’occupant et les droits éventuellement opposables à son acquisition. La procédure de saisie immobilière encadre certaines possibilités d’expulsion, mais l’adjudication ne permet pas automatiquement d’obtenir la libération immédiate des lieux. Une analyse du titre d’occupation et des conditions de vente est indispensable.
Une vente interactive notariale est-elle identique à une adjudication notariale traditionnelle ?
Non. Une vente interactive peut fonctionner selon un mécanisme d’offres et de sélection dont les effets contractuels diffèrent d’une adjudication traditionnelle. Avant de participer, il faut vérifier si l’offre engage immédiatement son auteur, à quel moment la vente devient juridiquement contraignante et quels documents contractuels seront établis.