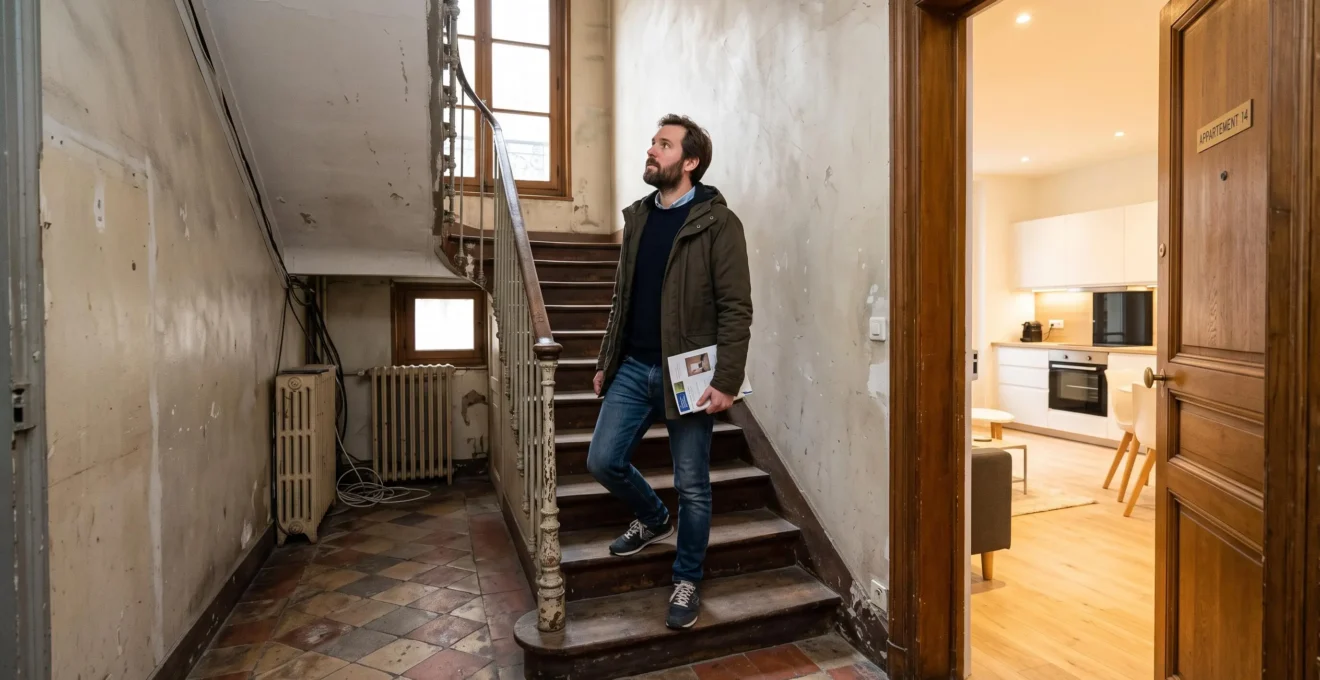
Un appartement peut sembler irréprochable lors d’une visite et entraîner, quelques mois après son acquisition, des dépenses difficiles à absorber. Un ravalement déjà voté, une toiture vieillissante ou des impayés importants dans la copropriété peuvent modifier considérablement le coût réel de l’achat, sans que ces difficultés soient visibles depuis le logement.
Pour acheter un appartement sans mauvaise surprise, il faut examiner simultanément trois dimensions : l’état du lot privatif, la situation technique et financière de l’immeuble, et les dépenses qui resteront à financer après la signature. Le prix affiché ne constitue qu’une partie de cette équation.
Cette vérification repose sur des observations concrètes, une lecture méthodique des documents de copropriété et une estimation réaliste des charges futures. Elle permet aussi de distinguer un défaut acceptable, qui peut justifier une négociation, d’un risque susceptible de remettre en cause la viabilité financière de l’acquisition.
Les vérifications essentielles avant d’acheter un appartement
- Examiner les parties communes et les trois derniers procès-verbaux d’assemblée générale pour repérer les travaux décidés, reportés ou envisagés.
- Vérifier les comptes, les impayés, le fonds de travaux et le calendrier des appels de fonds avant de s’engager financièrement.
- Effectuer une seconde visite ciblée et intégrer les charges, diagnostics, dépenses d’acquisition et provisions pour travaux dans le budget global.
- Pourquoi un appartement rénové peut-il rester un mauvais achat si l’immeuble est mal entretenu ?
- Comment examiner une copropriété avant d’acheter un appartement ?
- Petite ou grande copropriété : quel impact sur la maîtrise des charges et des décisions ?
- Quels documents de copropriété permettent d’anticiper les dépenses importantes à venir ?
- Quand et pourquoi revisiter un appartement avant de confirmer son offre d’achat ?
- Pourquoi un diagnostic défavorable peut-il influencer le prix d’un bien même sans travaux immédiats ?
- Comment calculer son budget d’achat immobilier sans oublier les frais annexes ?
- Quelles questions poser pendant une visite pour éviter les mauvaises surprises après l’achat ?
Pourquoi un appartement rénové peut-il rester un mauvais achat si l’immeuble est mal entretenu ?
Un appartement entièrement rénové peut représenter un mauvais achat lorsque l’immeuble nécessite des travaux collectifs importants. Le propriétaire devra participer à leur financement, même si son logement ne nécessite aucune intervention. Une façade dégradée, une toiture à refaire ou des équipements communs vieillissants peuvent ainsi compromettre l’intérêt financier d’une acquisition apparemment attractive.
La rénovation intérieure et l’entretien de la copropriété répondent à deux logiques distinctes. Le vendeur peut avoir refait la cuisine, les sols, les peintures et la salle de bains sans avoir agi sur les installations collectives. Pourtant, l’état de la toiture, des canalisations communes, de la façade ou du système de chauffage collectif peut générer des dépenses bien supérieures à celles des aménagements privatifs.
Ces coûts sont répartis entre les copropriétaires selon les règles applicables aux différentes catégories de charges et les quotes-parts prévues par le règlement de copropriété. Les tantièmes généraux constituent une référence importante, mais certaines dépenses suivent des clés de répartition particulières. Un petit appartement ne bénéficie donc pas nécessairement de charges proportionnelles à sa seule surface.
Exemple hypothétique : un appartement rénové avec un ravalement à financer
Un acquéreur envisage un logement rénové dans un immeuble dont le ravalement est estimé, dans cet exemple fictif, à 200 000 €. Si la quote-part applicable à son lot est de 60 millièmes, sa participation théorique atteint 12 000 €, avant prise en compte d’éventuelles aides ou sommes mobilisables du fonds de travaux.
Le logement peut donc être prêt à habiter tout en exigeant une trésorerie supplémentaire importante. Le montant réellement dû dépendra des décisions de l’assemblée générale, des règles de répartition et du calendrier des appels de fonds.
Lors de la visite, il est utile de comparer systématiquement l’intérieur du logement avec l’état du hall, de la cage d’escalier, des façades et des autres parties communes accessibles. Des infiltrations visibles, des fissures, des peintures très dégradées ou des réparations provisoires justifient des questions précises.
Un contraste marqué entre un appartement impeccable et un immeuble négligé ne prouve pas à lui seul l’existence d’un problème structurel. Il doit toutefois inciter à examiner les dépenses d’entretien et les décisions collectives avant de considérer le bien comme une opportunité.
Cette première appréciation visuelle doit ensuite être confrontée aux informations financières et techniques de la copropriété. Un immeuble ancien correctement entretenu peut présenter un risque plus maîtrisable qu’une résidence d’apparence récente dont les travaux nécessaires sont continuellement différés.
Comment examiner une copropriété avant d’acheter un appartement ?
Pour examiner une copropriété avant d’acheter, il faut analyser sa santé financière, son fonctionnement collectif et l’état technique de l’immeuble. Cette vérification combine les comptes, les procès-verbaux d’assemblée générale, le carnet d’entretien, les projets de travaux et les observations réalisées sur place. L’objectif est d’identifier les dépenses prévisibles et la capacité des copropriétaires à les financer.
Une copropriété peut disposer de parties communes propres tout en rencontrant des difficultés financières. À l’inverse, un immeuble présentant quelques défauts visibles peut bénéficier d’un programme d’entretien cohérent, financé progressivement. L’inspection doit donc aller au-delà de l’impression laissée par la visite.
Trois niveaux d’analyse permettent de construire une appréciation plus fiable.
| Dimension | Points à examiner | Signaux nécessitant une vérification |
|---|---|---|
| Santé financière | Comptes annuels, trésorerie, impayés, dettes fournisseurs, fonds de travaux. | Impayés importants, retards de paiement, réserves insuffisantes face aux dépenses prévues. |
| Gouvernance | Syndic, conseil syndical, assemblées générales, décisions et contestations. | Travaux systématiquement reportés, conflits répétés, absence de décisions sur des sujets urgents. |
| État technique | Toiture, façade, réseaux, structure, équipements collectifs et entretien courant. | Infiltrations, désordres non expliqués, installations vieillissantes sans programme d’intervention. |
Les procès-verbaux des trois dernières années constituent un point de départ essentiel. Ils permettent de repérer les travaux votés, les devis examinés, les projets ajournés et les désaccords éventuels. Un vote négatif sur un ravalement peut, par exemple, révéler une dépense toujours nécessaire mais encore non financée.
Il faut également examiner les motifs des décisions. Des abstentions répétées, des résolutions contestées ou des assemblées qui ne parviennent pas à voter des travaux nécessaires peuvent signaler des difficultés de gouvernance. Aucun de ces éléments ne suffit isolément à condamner un achat : c’est leur répétition et leur impact sur l’entretien qui importent.
La fiche de Service Public sur la vente d’un logement en copropriété précise les documents à communiquer à l’acquéreur, notamment les procès-verbaux des trois dernières années, les informations financières, le carnet d’entretien et les documents techniques applicables.
Des pièces manquantes, des procès-verbaux incomplets ou des délais prolongés sans explication claire doivent conduire à demander une régularisation du dossier. Ils ne constituent pas automatiquement la preuve d’une irrégularité, mais empêchent d’évaluer convenablement le risque.
Lorsqu’un désordre important apparaît, une expertise indépendante peut être pertinente. Un architecte ou un professionnel du bâtiment peut éclairer l’état d’une toiture ou d’une façade. Pour des comptes difficiles à interpréter ou un contentieux complexe, l’avis d’un professionnel compétent en comptabilité ou en droit de la copropriété peut également être utile.
L’étape suivante consiste à comprendre comment la taille de la copropriété influence les dépenses et la prise de décision. Le nombre de lots modifie certains équilibres, sans déterminer à lui seul la qualité de gestion.
Petite ou grande copropriété : quel impact sur la maîtrise des charges et des décisions ?
Une petite copropriété peut faciliter les échanges et limiter certains frais de gestion, mais elle répartit les gros travaux entre moins de propriétaires. Une grande copropriété mutualise davantage de dépenses et peut disposer de moyens de gestion plus structurés, tout en présentant des équipements et des charges plus complexes. Le meilleur choix dépend de l’immeuble et des priorités de l’acquéreur.
Dans une petite copropriété, chaque copropriétaire peut disposer d’un poids relatif important dans les décisions, selon ses tantièmes et les règles de majorité applicables. Les échanges sont parfois plus directs, notamment avec un syndic bénévole. Toutefois, un désaccord entre quelques propriétaires peut ralentir une décision essentielle.
Le risque financier apparaît particulièrement lors des travaux importants. Une toiture ou une façade coûteuse peut exiger une contribution individuelle élevée si les dépenses sont réparties entre peu de lots. L’absence d’ascenseur ou de gardien ne suffit donc pas à garantir un coût total faible.
Une grande résidence bénéficie généralement d’une répartition des dépenses communes entre davantage de copropriétaires, mais ses installations peuvent être plus nombreuses : ascenseurs, chauffage collectif, parkings, espaces verts ou dispositifs de sécurité. Le budget annuel et les futurs travaux doivent être étudiés ensemble.
| Critère | Petite copropriété | Grande copropriété |
|---|---|---|
| Poids dans les votes | Potentiellement plus important, selon les tantièmes. | Influence individuelle souvent plus limitée. |
| Frais de gestion | Organisation parfois simple, mais frais fixes répartis entre moins de lots. | Frais mutualisés, avec gestion potentiellement plus complexe. |
| Gros travaux | Contribution individuelle pouvant être élevée. | Répartition plus large, mais équipements parfois plus coûteux. |
| Prise de décision | Échanges directs, avec risque de blocage entre quelques personnes. | Organisation structurée, procédures parfois plus longues. |
Pour un primo-accédant, la priorité peut être la prévisibilité des dépenses et la qualité du suivi technique. Un acquéreur très sensible aux charges cherchera un immeuble disposant d’équipements sobres et d’un entretien régulier. Un investisseur locatif devra également apprécier l’effet des charges non récupérables sur la rentabilité.
Dans chaque cas, comparer les charges annuelles sans examiner leur contenu peut être trompeur. Des charges faibles peuvent traduire une gestion économe, mais aussi un entretien insuffisant. Des charges élevées peuvent inclure des services et dépenses qui seraient autrement supportés directement par l’occupant.
Au-delà de la taille de l’immeuble, les documents techniques et financiers permettent de mesurer plus précisément les engagements futurs. Leur lecture reste déterminante avant toute acquisition.
Quels documents de copropriété permettent d’anticiper les dépenses importantes à venir ?
Les documents les plus utiles pour anticiper les dépenses sont les procès-verbaux d’assemblée générale, les comptes de copropriété, le carnet d’entretien, le plan pluriannuel de travaux et, lorsqu’il existe, le diagnostic technique global. Les informations financières liées à la vente complètent cette analyse en précisant les charges passées, les impayés et les sommes susceptibles d’être dues après l’acquisition.
Les procès-verbaux montrent les décisions collectives, mais il faut également rechercher les travaux étudiés puis reportés. Un devis refusé ne signifie pas nécessairement que l’intervention est devenue inutile. Il peut au contraire signaler une dépense probable dont le financement reste à organiser.
Le carnet d’entretien renseigne sur certains équipements, contrats et travaux réalisés dans l’immeuble. Le diagnostic technique global, lorsqu’il existe, apporte une appréciation plus large de l’état du bâtiment. Le plan pluriannuel de travaux ou son projet aide à identifier des interventions envisagées à différentes échéances. Ces documents ne constituent toutefois pas une garantie sur le coût final des travaux.
Les informations regroupées en pratique dans un dossier parfois désigné comme le pré-état daté permettent d’éclairer l’acquéreur avant la signature de l’avant-contrat. Ce terme ne correspond pas à un document légal unique imposant un formulaire universel. L’état daté, en revanche, est établi par le syndic avant la vente et transmis au notaire afin de préciser notamment la situation financière du lot et les sommes dues entre le vendeur et la copropriété.
La distinction entre dette personnelle du vendeur et dépenses qui deviendront exigibles après la vente est essentielle. Les anciennes dettes du vendeur ne se transfèrent pas automatiquement à l’acquéreur. En revanche, les appels de fonds relatifs à des travaux votés avant l’acquisition peuvent être dus par le nouveau propriétaire lorsqu’ils deviennent exigibles après la vente.
Les règles de répartition des charges lors d’une vente expliquées par Service Public précisent ce mécanisme. Un accord contractuel peut modifier la répartition financière entre vendeur et acquéreur, mais il n’est pas opposable au syndic. Le calendrier des appels de fonds doit donc être examiné avec le notaire.
Le fonds de travaux mérite lui aussi une attention particulière. Il s’agit d’une réserve collective affectée à certaines dépenses futures, et non d’une épargne personnelle récupérable librement lors de la vente.
5 %
Pour les copropriétés soumises à l’obligation de constituer un fonds de travaux, la cotisation annuelle minimale représente au moins 5 % du budget prévisionnel, sans préjudice de l’autre minimum applicable lorsqu’un plan pluriannuel de travaux est adopté. Ce pourcentage ne correspond pas à une estimation des travaux futurs.
Service Public, fiche officielle sur le fonds de travaux des copropriétés.
La fiche officielle sur le fonds de travaux des copropriétés détaille son financement et son utilisation. Un fonds régulièrement alimenté constitue un élément d’analyse favorable, mais son montant doit toujours être comparé aux travaux réellement envisagés.
Checklist documentaire : cinq vérifications à conserver avant l’achat
- Rassembler les procès-verbaux des trois dernières années : produire une liste datée des travaux votés, refusés et reportés.
- Examiner les comptes de la copropriété : établir une fiche indiquant les charges, les impayés, les dettes et les principales dépenses collectives.
- Lire les documents techniques disponibles : construire un tableau des équipements et travaux identifiés, avec leurs échéances lorsqu’elles sont documentées.
- Contrôler le fonds de travaux : noter son montant connu, la part rattachée au lot et les travaux susceptibles de mobiliser cette réserve.
- Vérifier les appels de fonds avec le notaire : obtenir un récapitulatif écrit des sommes exigibles et de leur répartition prévue entre vendeur et acquéreur.
Le résultat attendu n’est pas un montant parfaitement certain, impossible à garantir pour tous les travaux futurs, mais une estimation argumentée des dépenses déjà décidées et des risques encore à préciser.
Lorsque cette lecture révèle des interrogations, une nouvelle visite du logement et des parties communes permet de confronter les informations écrites à l’état réellement observable.
Quand et pourquoi revisiter un appartement avant de confirmer son offre d’achat ?
Une seconde visite est particulièrement utile avant de formuler une offre ferme ou de confirmer une décision d’achat, lorsque des points restent incertains. Elle doit idéalement avoir lieu à un autre moment de la journée, voire dans des conditions météorologiques différentes. Son objectif est de contrôler les défauts potentiels, les nuisances, la luminosité et les éléments techniques négligés lors du premier passage.
La première visite sert souvent à apprécier l’agencement, les volumes et l’impression générale. La seconde doit répondre à des questions vérifiables. Il est utile de revenir avec les diagnostics, les observations notées précédemment et, si nécessaire, un professionnel capable d’évaluer des désordres techniques.
Une visite en journée peut masquer des nuisances présentes le soir. À l’inverse, un appartement lumineux lors d’une première visite ne bénéficie pas nécessairement du même ensoleillement toute l’année. Les conditions observées restent ponctuelles et doivent être appréciées en fonction de l’orientation, de l’environnement et des usages du logement.
La contre-visite doit également porter sur les zones rarement examinées : placards, dessous des éviers, angles des murs, plinthes, tableaux électriques accessibles, fenêtres et espaces annexes compris dans la vente. La cave, le parking et les parties communes doivent être inspectés lorsqu’ils sont accessibles et que la visite est autorisée.
Les traces d’humidité méritent une attention particulière. Une tache ancienne, un joint noirci ou une peinture récemment appliquée ne prouvent pas nécessairement une infiltration active, mais justifient de demander l’origine du problème et les réparations effectuées. En présence de symptômes persistants, une expertise peut être préférable à une simple explication orale.
Les informations nouvelles doivent idéalement être obtenues avant l’engagement contractuel. Une offre acceptée ne doit pas être considérée comme librement révocable sans conséquence. Les conditions de l’offre, la signature ultérieure de l’avant-contrat et les protections légales doivent être distinguées.
En France, l’acquéreur non professionnel d’un logement bénéficie, dans les conditions prévues par la loi, d’un délai de rétractation de dix jours après la notification régulière de l’avant-contrat et des documents requis. Le point de départ peut être affecté par l’absence de certains documents obligatoires. Ce mécanisme ne constitue toutefois pas un droit général de rétractation attaché à toute offre acceptée.
Si un problème important apparaît avant la signature définitive, il faut l’exposer au vendeur et au notaire. Une renégociation est possible si les parties s’accordent, mais elle n’est pas automatiquement acquise. Les conditions suspensives ou autres clauses contractuelles peuvent offrir des protections spécifiques selon leur rédaction.
Cette vérification visuelle prend tout son sens lorsqu’elle est confrontée aux diagnostics immobiliers : ces documents peuvent révéler des contraintes dont les conséquences financières ne sont pas immédiatement perceptibles.
Pourquoi un diagnostic défavorable peut-il influencer le prix d’un bien même sans travaux immédiats ?
Un diagnostic défavorable peut peser sur le prix d’un appartement parce qu’il révèle un risque technique, une contrainte d’utilisation ou une dépense potentielle pour le futur propriétaire. Même sans obligation immédiate de réaliser des travaux, ces informations peuvent réduire l’attractivité du logement auprès de certains acheteurs et compliquer sa revente ou sa mise en location.
Le diagnostic de performance énergétique, ou DPE, constitue un exemple important. Un logement mal classé peut présenter des consommations théoriques élevées et nécessiter des travaux pour améliorer son confort ou respecter les exigences applicables à la location.
En France métropolitaine, les exigences de décence énergétique rendent les logements classés G incompatibles avec les critères applicables aux baux concernés depuis 2025. Les logements classés F seront concernés à partir de 2028, puis ceux classés E à partir de 2034, selon les conditions réglementaires applicables.
Ces échéances concernent les possibilités de location. Elles ne créent pas une interdiction générale de vendre les logements mal classés ni une obligation universelle de rénovation avant toute vente. Les critères de décence énergétique des logements locatifs sur Service Public permettent de distinguer ces situations.
D’autres diagnostics peuvent révéler des enjeux distincts. La présence d’amiante ou de plomb appelle une analyse adaptée de l’exposition et des travaux envisagés. Une anomalie électrique ou de gaz peut justifier une intervention technique, sans que toutes les observations aient automatiquement la même portée juridique. Un signalement de termites nécessite également d’apprécier l’étendue des dommages potentiels.
Pour négocier de manière crédible, il faut distinguer les simples informations, les réparations nécessaires et les obligations légales éventuelles. Une méthode consiste à obtenir des devis comparables, puis à confronter les dépenses estimées au prix demandé et aux caractéristiques de biens similaires.
Dans une copropriété, certains travaux énergétiques dépendent des décisions collectives. Le remplacement de fenêtres privatives, l’isolation de la façade, la réfection de la toiture ou la modernisation du chauffage collectif n’obéissent pas nécessairement aux mêmes règles. Une amélioration théoriquement souhaitable peut donc être difficile à réaliser individuellement.
Enfin, si un diagnostic apparaît erroné, l’acquéreur peut demander des vérifications et envisager, selon les circonstances, une action contre les responsables concernés. Après la vente, les recours dépendent de la nature de l’erreur, du préjudice, des obligations applicables et des preuves disponibles. Une anomalie constatée ne garantit pas automatiquement une indemnisation.
Le montant de ces dépenses potentielles doit ensuite être intégré au financement global. Un appartement vendu à un prix négocié peut rester trop coûteux si les frais d’acquisition et les charges futures dépassent les possibilités de l’acheteur.
Comment calculer son budget d’achat immobilier sans oublier les frais annexes ?
Le budget d’achat d’un appartement doit additionner le prix du bien, les frais d’acquisition, les éventuels frais de financement, les dépenses d’installation et les coûts prévisibles après la vente. Il faut ensuite distinguer les sommes nécessaires à la signature, les dépenses récurrentes de copropriété et la réserve destinée aux imprévus. Cette approche permet d’éviter un financement équilibré uniquement sur le papier.
Le prix affiché n’intègre pas toujours l’ensemble des dépenses à prévoir. Selon la transaction, l’acheteur doit notamment considérer les frais de notaire, les honoraires d’agence lorsqu’ils sont à sa charge, les frais de garantie du prêt, les éventuels frais bancaires et le coût de l’assurance emprunteur.
Les travaux privatifs, le déménagement et les aménagements initiaux doivent également être budgétés. Leur financement par le crédit dépend des conditions du prêt et des justificatifs acceptés par l’établissement bancaire : il ne faut pas présumer qu’une dépense pourra être intégrée automatiquement au financement immobilier.
Pour organiser le budget, trois enveloppes distinctes sont particulièrement utiles :
- Budget d’acquisition : prix du logement, frais de transaction et dépenses éventuellement intégrées au prêt.
- Trésorerie immédiate : sommes non financées, déménagement, équipements et premiers décaissements après la vente.
- Réserve post-achat : réparations imprévues, dépenses privatives et participation future aux travaux collectifs.
Les charges de copropriété doivent ensuite être analysées par nature : dépenses courantes, cotisations au fonds de travaux et appels de fonds exceptionnels. La taxe foncière, l’assurance habitation et les dépenses énergétiques personnelles complètent l’évaluation des frais de détention du logement.
Exemple hypothétique : calculer le coût mensuel complet
Un acquéreur prévoit une mensualité de prêt de 1 000 €, une assurance emprunteur de 35 €, des charges de copropriété de 180 € par mois, une taxe foncière annuelle de 1 200 € et une réserve mensuelle volontaire de 100 € pour les travaux.
Son effort budgétaire mensuel atteint alors 1 415 €, hors énergie, assurance habitation et autres dépenses personnelles : 1 000 + 35 + 180 + 100 + 100. Cette somme sert à apprécier la capacité financière réelle du ménage. Elle ne constitue pas le taux d’effort bancaire réglementaire, dont le calcul obéit à des règles spécifiques.
Pour les travaux collectifs déjà votés, il convient de prévoir les échéances de paiement plutôt que de répartir artificiellement toute la somme sur une longue période. Un appel de fonds concentré sur quelques mois peut créer une difficulté de trésorerie même lorsque le budget annuel paraît suffisant.
Il est utile de tester plusieurs situations : charges courantes inchangées, augmentation liée à une décision collective ou réalisation de travaux importants. Les montants doivent provenir des documents disponibles ou de devis ; les hypothèses non confirmées doivent rester clairement identifiées comme telles.
Avant de valider l’offre de prêt, l’acquéreur doit avoir vérifié que son reste à vivre permet de supporter les frais d’occupation du logement et les dépenses plausibles de copropriété. Le respect du taux d’effort bancaire ne suffit pas, à lui seul, à garantir l’absence de tensions budgétaires.
Une fois les principaux montants établis, les questions posées au vendeur, à l’agent immobilier et aux personnes connaissant l’immeuble permettent de lever les dernières incertitudes avant de s’engager.
À retenir avant de finaliser les vérifications
- Une dépense future doit être qualifiée : déjà votée, encore à l’étude ou seulement suspectée. Ces situations ne présentent pas le même degré de certitude.
- Chaque réponse importante doit pouvoir être rapprochée d’un document, d’un diagnostic, d’un devis ou d’une observation vérifiable.
- Les incertitudes non résolues doivent influencer la décision d’achat, le prix proposé ou les précautions contractuelles envisagées avec le notaire.
Quelles questions poser pendant une visite pour éviter les mauvaises surprises après l’achat ?
Pendant la visite d’un appartement, les questions doivent porter autant sur les travaux réalisés dans le logement que sur les équipements, l’historique des désordres, les charges de copropriété et les décisions collectives. Les réponses les plus importantes doivent ensuite être vérifiées par des documents. Une déclaration rassurante ne remplace ni un diagnostic, ni une facture, ni un procès-verbal.
La visite est d’abord l’occasion de comprendre l’état réel du lot privatif. Un appartement récemment rénové mérite des questions précises sur la nature des interventions. Des travaux décoratifs n’ont pas la même portée qu’une réfection complète de l’installation électrique ou de la plomberie.
Les questions suivantes permettent de structurer l’échange avec le vendeur ou l’agent immobilier.
- Sur les travaux : quels éléments ont été rénovés, à quelles dates, par quelles entreprises et avec quelles factures ou garanties disponibles ?
- Sur les équipements : quel est l’âge du chauffage, des installations électriques, de la plomberie et des fenêtres ? Des incidents ont-ils déjà été signalés ?
- Sur les désordres : le logement a-t-il connu des infiltrations, dégâts des eaux, problèmes d’humidité ou fissures ? Quelles réparations ont été réalisées ?
- Sur la copropriété : quels travaux ont été votés, étudiés ou reportés ? Existe-t-il des difficultés financières, procédures ou contentieux connus ?
- Sur les charges : que comprennent les provisions annoncées ? Des régularisations importantes ont-elles eu lieu ? Des appels de fonds sont-ils programmés ?
- Sur l’environnement : des nuisances sonores, problèmes de voisinage ou difficultés liées aux parties communes ont-ils été signalés ?
Les réponses doivent être classées selon leur degré de vérification. Une facture peut attester l’intervention d’une entreprise, sans nécessairement démontrer que l’installation fonctionne aujourd’hui sans défaut. Un procès-verbal peut établir qu’un chantier a été voté, mais il ne garantit pas que son coût final restera identique au devis présenté.
Une réponse imprécise comme « la toiture a été refaite récemment » appelle une demande concrète : date des travaux, entreprise concernée, documents disponibles et éventuelles réserves. De même, l’affirmation « aucun gros chantier n’est prévu » doit être rapprochée des procès-verbaux, du plan pluriannuel de travaux et de l’état technique observable.
Les personnes présentes dans l’immeuble peuvent apporter des éléments complémentaires. Un gardien, un voisin rencontré sur place ou un commerçant de proximité peuvent signaler des nuisances ou des habitudes de vie qui ne figurent pas nécessairement dans les documents officiels. Ces informations restent des témoignages à recouper, non des preuves suffisantes pour établir un défaut.
Il est également pertinent de noter immédiatement les réponses et de demander une confirmation écrite sur les points déterminants. Cette méthode facilite le dialogue avec le notaire, évite les souvenirs contradictoires et permet de hiérarchiser les vérifications encore nécessaires.
Enfin, aucune liste de questions ne garantit de découvrir tous les défauts d’un logement ou d’un immeuble. Lorsqu’un risque technique sérieux persiste, le recours à une expertise indépendante peut être plus utile que de multiplier les explications orales.
Avant de transmettre une offre, réunissez dans un même dossier les documents reçus, les réponses écrites, les devis et votre budget actualisé. Cette synthèse permettra de décider si le prix demandé reste cohérent avec l’état du logement, les engagements collectifs et les ressources réellement disponibles.
Peut-on acheter un appartement lorsque des travaux importants sont déjà votés ?
Oui. L’essentiel est d’identifier les travaux, leur coût prévisionnel, les appels de fonds et leur date d’exigibilité. Des travaux votés avant la vente peuvent entraîner des paiements après l’acquisition. La répartition financière entre vendeur et acquéreur peut faire l’objet d’un accord contractuel, à examiner avec le notaire.
Une copropriété sans fonds de travaux est-elle forcément un mauvais choix ?
Non. Il faut d’abord déterminer si l’obligation de constituer un fonds de travaux s’applique à la copropriété concernée. Lorsque ce fonds est obligatoire, son absence peut justifier des vérifications supplémentaires. Dans tous les cas, le montant disponible doit être rapproché des travaux envisagés et de la situation financière réelle de l’immeuble.
Le vendeur doit-il régler toutes ses charges impayées avant la vente ?
Les dettes personnelles du vendeur doivent être distinguées des dépenses devenant exigibles après la vente. Le notaire et le syndic interviennent dans la vérification des sommes dues et les mécanismes permettant au syndicat de recouvrer certaines créances. L’acquéreur ne devient pas automatiquement responsable de toutes les anciennes dettes du vendeur.
Un appartement classé F ou G au DPE peut-il encore être acheté ?
Oui. Un mauvais classement énergétique n’interdit pas, à lui seul, l’acquisition du logement. Il peut toutefois influencer son confort, ses coûts d’occupation, sa valeur et ses possibilités de location. En France métropolitaine, les restrictions progressives de décence énergétique concernent les baux d’habitation soumis aux règles applicables, et non une interdiction générale de vente.
Que faire si le vendeur refuse de communiquer certains documents de copropriété ?
Il convient de préciser par écrit les documents manquants et de demander au vendeur, à l’intermédiaire ou au notaire de clarifier leur situation. Certains documents sont obligatoires dans le cadre de la vente, selon les conditions applicables. En l’absence d’informations essentielles permettant d’évaluer les charges et les travaux, mieux vaut différer tout nouvel engagement plutôt que de supposer que le risque est négligeable.